凱利公式是什麼?用在加密交易的倉位計算
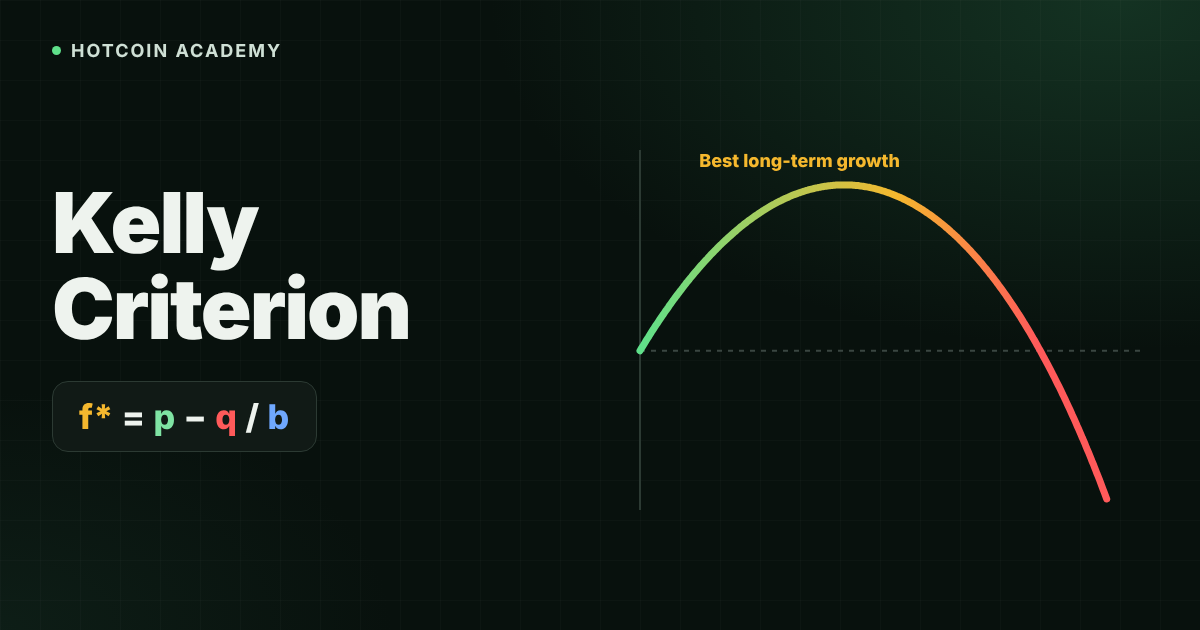
交易不只問「買不買」,更常卡在「這一筆該押多少」。凱利公式(Kelly criterion)正是用來回答:在已知勝率與賠率的前提下,長期複利成長較優的資金比例大約是多少。
它優化的是長期對數財富/幾何成長率,不是預測下一根 K 線,也不能保證獲利。勝率或賠率估錯、再乘上槓桿,反而可能加速虧損。
本文用可複製公式與逐步試算說明概念,內容僅供教育,不構成投資建議。
重點摘要
- 凱利公式依勝率 p 與賠率 b,給出理論最適下注(倉位)比例
f*;常見寫法為f* = p − (1 − p) / b,等價於f* = (b × p − q) / b(其中q = 1 − p)。 - 加密市場裡 p、b 極難穩定估計,實務多用半凱利、四分之一凱利等分數凱利,以降低波動與模型誤差。
- 把
f*理解成「相對權益可承受的風險比例」時,還要再結合止損距離,才能換成名義倉位;不要直接把凱利比例當成合約槓桿倍數。 - 凱利輸出≠保證盈利;估計錯誤、連續虧損與高槓桿疊加時,全凱利尤其危險。
凱利公式是什麼?定義與公式
凱利準則由貝爾實驗室研究員 John Larry Kelly Jr. 於 1956 年提出,核心是選擇下注比例,使長期期望對數財富(等價於長期幾何成長率)最大化。公開百科說明見:Kelly criterion(Wikipedia)。
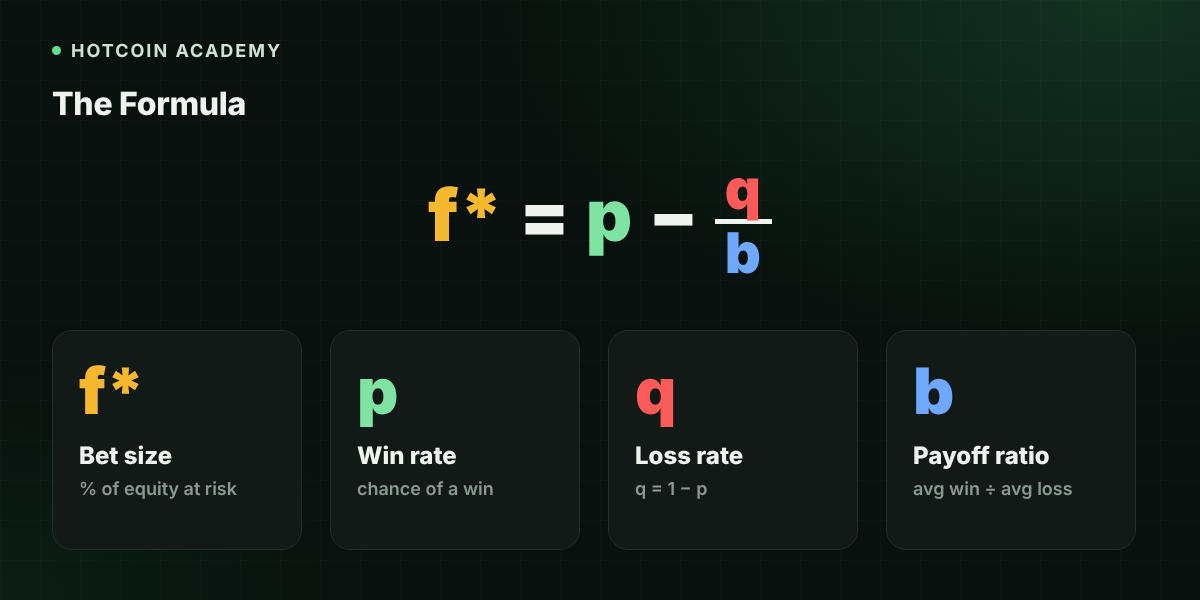
二元勝負、且輸了會按約定比例虧損的簡化情境,常用可複製公式:
f* = (b × p − q) / b
等價寫法:
f* = p − q / b
符號說明:
| 符號 | 含義 |
|---|---|
f* |
理論建議投入/風險佔當前資金(權益)的比例 |
| p | 獲利(勝出)機率,常稱勝率 |
| q | 虧損機率,q = 1 − p |
| b | 淨賠率:平均盈利相對平均虧損的倍數(平均賺/平均虧);賭博語境亦可理解為每 1 單位賭注淨贏多少 |
若你手上是交易日誌,也常見等價形式:
Kelly% = W − (1 − W) / R
其中 W 為歷史勝率,R 為平均盈利 ÷ 平均虧損。與上面 p、b 一一對應時,數值應一致。
假設與限制:為什麼加密特別難用「全凱利」
凱利公式只在結果機率已知且穩定時才嚴格成立;真實投資幾乎不滿足。加密場景還有額外摩擦:
- p 不是常數:牛市回測勝率,放到震盪或單邊下跌可能失效。
- b 要用淨結果:手續費、滑點、永續資金費率都會吃掉毛盈虧比。
- 相關性:假設你開了 5 筆多單,若都是主流幣加高 Beta 幣,行情一跌往往一起跌,風險上更像 1 筆大單;各算各的凱利再加起來,等於把同一個方向押了好幾次。
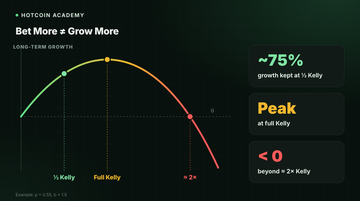
- 連續虧損與心理:即使期望為正,全凱利路徑也可能出現很深回撤;下注比例超過
f*後,長期成長率反而下降;大到約 2 倍f*附近(近似值,隨 p、b 而變)會轉為負成長,有優勢也可能越做越少,長期破產風險隨之上升。
因此凱利較適合當「有統計優勢之後的倉位上限參考」,而不是創造優勢的神奇公式。
加密交易怎麼用凱利算倉位?
先釐清:凱利給的是相對權益的風險/配置比例,不是自動告訴你該用幾倍槓桿。若要在零風險環境練習記帳與估 p、b,可用 Hotcoin 模擬交易。
- 先確認是否有正期望:沒有可複核的優勢,
f*再漂亮也只是把錯誤放大;f* ≤ 0時應停用該策略。 - 用足夠且較近期的樣本估 W、R(或 p、b):納入手續費與滑點後的淨盈虧;避免把極短回測或單一行情段當成永久參數。交易紀錄太少時,先用固定比例風險控制倉位,等樣本足夠再參考凱利。
- 算出全凱利
f*,再改用分數凱利:常見從半凱利或四分之一凱利起步,並設硬上限(例如單筆風險不超過權益固定百分比)。 - 用止損距離把「風險金額」換成名義倉位:風險金額 ≈ 權益 ×(分數凱利比例);名義倉位 ≈ 風險金額 ÷ 止損幅度(價格比例)。
- 槓桿單獨風控:名義倉位、保證金、強平價與資金費率是另一層約束。槓桿會同步放大盈虧,機制說明見 槓桿強制平倉,切勿把
f*直接當成「開幾倍」。
完整試算:從勝率、賠率到半凱利倉位
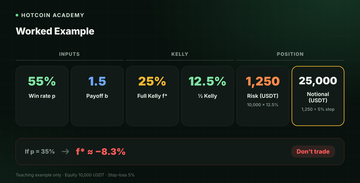
以下為教學假設數字,不是任何幣種的真實勝率預測。假設某策略淨結果估計:勝率 p = 0.55(則 q = 0.45),平均盈利/平均虧損 b = 1.5。帳戶權益假設為 10,000 USDT,計劃止損距離為價格的 5%。
步驟 1:算全凱利 f*
f* = (1.5 × 0.55 − 0.45) / 1.5
   = (0.825 − 0.45) / 1.5
   = 0.375 / 1.5
   = 0.25
交叉驗證:f* = p − q / b = 0.55 − 0.45 / 1.5 = 0.55 − 0.3 = 0.25(25%)。
步驟 2:分數凱利
| 方式 | 計算 | 比例 |
|---|---|---|
| 全凱利(Full Kelly) | f* |
25% |
| 半凱利(Half Kelly) | f* / 2 |
12.5% |
| 四分之一凱利(Quarter Kelly) | f* / 4 |
6.25% |
步驟 3:換成「這筆最多能虧多少」與名義倉位(以半凱利為例)
| 項目 | 計算 | 結果 |
|---|---|---|
| 權益 | 給定 | 10,000 USDT |
| 半凱利風險比例 | 12.5% | — |
| 單筆最大可承受虧損(風險金額) | 10,000 × 12.5% |
1,250 USDT |
| 止損距離 | 給定 | 5% |
| 對應名義倉位(約) | 1,250 ÷ 5% |
25,000 USDT |
解讀:半凱利這裡表示「若止損觸發,虧損約佔權益 12.5%」時的名義規模參考;若改用四分之一凱利,風險金額與名義倉位約再減半。實際下單還要受流動性、保證金與強平約束。
注意名義倉位 25,000 USDT 已是權益的 2.5 倍,只做現貨買不到這個規模;用合約時,保證金約為名義倉位 ÷ 槓桿倍數。槓桿只改變保證金,不改變止損觸發時的虧損金額(前提是強平價不會比止損先被觸及)。
另外,單筆風險 12.5% 對多數帳戶仍然偏高,這正說明優勢不大的策略撐不起大倉位。
反過來,若勝率只有 35%、賠率同樣 1.5:f* = 0.35 − 0.65 / 1.5 ≈ 0.35 − 0.433 = −0.083,結果為負,代表這組條件下不該下注。
半凱利等變體怎麼選?
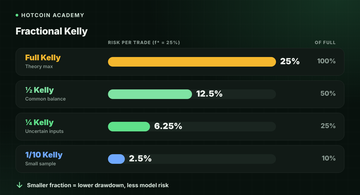
| 變體 | 相對全凱利 | 常見用途(教育說法) |
|---|---|---|
| 全凱利 | 100% | 理論最優成長;實務因參數誤差與回撤,加密少直接用 |
| 半凱利 | 50% | 常見折衷:降波動、保留部分成長 |
| 四分之一凱利 | 25% | 更保守;參數很不確定時 |
| 十分之一凱利等 | 更小 | 高波動或樣本不足時的保守起點 |
實務下注常低於全凱利,以降低破產機率、波動與模型誤差;這是風險偏好與估計不確定下的取捨,不是保證更賺。
常見誤區
- 把回測勝率直接當真實 p:過擬合與行情切換會讓
f*偏大。 - 忽略連續虧損路徑:正期望仍可能連續虧;倉位過大會迫使你中途放棄系統。
- 堅持全凱利:估計稍樂觀,建議倉位可能明顯偏高。
- 把凱利比例當成合約槓桿:
f*管的是風險佔權益;槓桿還涉及名義敞口與強平。 - 把同向倉位當成分散:幾筆方向相同、走勢高度相關的多單,在風險上更接近一筆大單。
常見問題
Q1:凱利公式是什麼? 凱利公式是在已知或估計的勝率與賠率下,計算長期成長較優的資金投入/風險比例的公式,不負責預測漲跌。
Q2:用凱利公式能保證獲利嗎? 凱利公式不能保證獲利。它只在輸入假設大致成立時優化長期成長;輸入錯了,公式會把錯誤放大。
Q3:為什麼加密多用半凱利、四分之一凱利? 加密交易多用半凱利或四分之一凱利,是因為勝率與賠率估不準、波動又大,還有手續費與資金費率;分數凱利用來降低波動與模型誤差的衝擊。
Q4:可以拿凱利結果直接當永續合約槓桿倍數嗎? 不可以把凱利結果直接當成永續合約槓桿倍數。應先決定可承受虧損與名義倉位,再看保證金與強平價;槓桿是放大工具,不是凱利輸出本身。
Q5:算出來的 f* 是負數怎麼辦? 凱利結果 f* 為負,代表這組勝率與賠率下沒有正期望,不應下單;應停止用該參數交易,回到策略與數據本身,而不是硬找「還能開多少」。
結語
凱利公式把「我覺得有優勢」翻譯成可計算的倉位上限參考,但優勢必須先被誠實估計,且加密市場裡估計誤差很大。實務路徑多半是:淨結果記帳 → 算 f* → 改分數凱利 → 用止損換名義倉位 → 槓桿另設硬頂。
想搭配每日市場與流動性背景閱讀,可以看加密貨幣每日市場報告。
風險提示:本文僅為教育與資訊用途,不構成任何投資建議。凱利公式輸出≠保證盈利;勝率/賠率估計錯誤可能導致嚴重虧損。加密資產價格波動劇烈,槓桿與衍生品交易可能導致全部本金損失。請依自身風險承受能力獨立判斷(DYOR),必要時諮詢專業顧問。
推薦閱讀
看更多