加密市場頂部與底部訊號手冊
加密市場的頂部與底部從來不是單一訊號決定的,而是多個鏈上指標、市場情緒和宏觀週期共振的結果。 頂部通常出現在市場極度貪婪、散戶瘋狂湧入、鏈上指標進入歷史極端區域時;底部則普遍伴隨著恐慌性拋售、籌碼從短期持有者向長期持有者轉移、關鍵估值指標跌至低估區間。然而,2025至2026年的週期正經歷結構性變化——現貨ETF和機構託管導致傳統的鏈上指標(如MVRV、NUPL)在頂部「集體啞火」,識別頂底的工具箱正在被重新定義。
頂部訊號:當市場陷入狂熱
歷史數據顯示,比特幣市場頂部通常由以下訊號共同標記:
- 鏈上估值進入極端區域
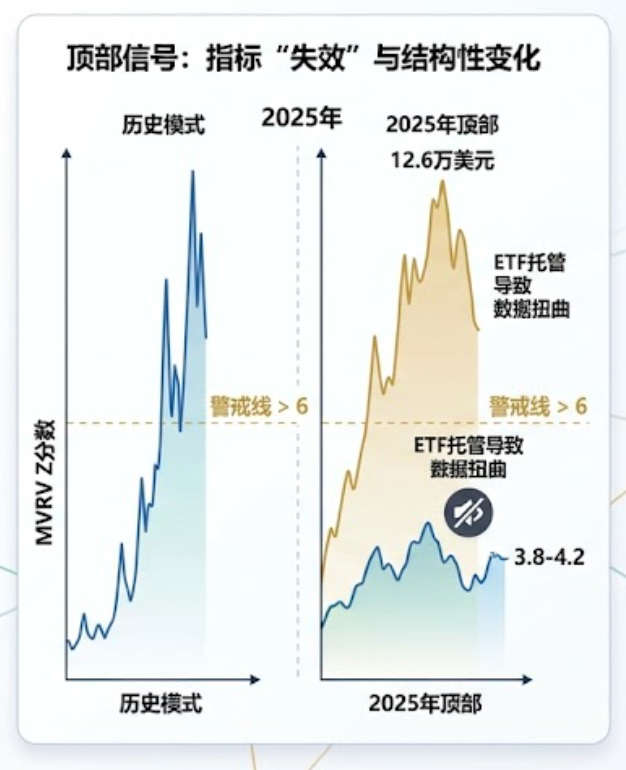
經典的MVRV Z分數在歷次牛市中大幅飆升至5-10以上的極端區域,如2017年和2021年的頂部。然而,這一規律在2025年10月被打破——當時比特幣創下12.6萬美元的歷史新高,但MVRV Z分數僅達到約3.8至4.2,遠低於歷史警戒線。MVRV Z分數的計算公式為(市值 − 已實現市值) / 市值標準差,當它超過6時通常對應週期頂部,低於0時對應底部。
NUPL(淨未實現盈虧) 在以往週期頂部均突破0.75的「狂熱區」,在2021年頂部時甚至接近1.0。但在2025年頂部,NUPL峰值僅為0.60至0.65,從未觸及狂熱區。
- 散戶與媒體狂熱
當加密貨幣頻繁登上主流電視節目、名人和網紅大量背書、社交媒體討論熱度飆升至歷史高位時,往往指向市場過熱。2013年、2017年和2021年,這種「主流化狂歡」之後通常伴隨2-3個月內的泡沫破裂。
- 機構化導致指標「失效」
2025至2026年週期最重要的結構性變化是:ETF託管和機構積累使傳統鏈上指標喪失預警能力。數十億美元的比特幣被存放在Coinbase Prime等託管錢包中,在鏈上意義上從未移動,因此不被已實現市值等指標記錄。ETF買家取代了散戶成為邊際買家,而散戶資金被Meme幣和高FDV的VC代幣吸乾,未能將比特幣推入狂暴的見頂模式。
當前數據(2026年8月):MVRV Z分數約0.9-1,處於相對溫和位置,遠未到歷史頂部水平。
底部訊號:當市場陷入絕望
市場底部通常伴隨著廣泛恐懼和籌碼換手。以下是判斷底部區域的核心參考:
- 鏈上估值進入低估區
當MVRV Z分數跌至0以下甚至負值時,歷史上對應極佳的長期買入機會,如2015年、2019年、2022年的底部。當BTC價格跌破已實現價格(Realized Price)時,通常被視作嚴重低估訊號。
- 盈利/虧損供應交叉
分析師追蹤的鏈上模式顯示,當比特幣供應中盈利狀態與虧損狀態的佔比發生關鍵交叉時,歷史上多次標誌著熊市尾聲。2015年和2019年的週期底部均出現過這一交叉現象。該指標的原理是:下跌週期後期,新買入者普遍虧損,而長期持有者仍保持盈利,兩者差距縮小直至趨於一致。
- 風險指數尖峰
BTC風險指數衡量相對於比特幣市值的資本流動強度。反直覺的是:指數尖峰訊號低風險(機會),通常在拋售事件中恐慌重新分配代幣時出現;指數谷底訊號高風險(狂熱),對應資本枯竭的頂部。歷史上的每個主要指數尖峰都與週期底部吻合——2015年(Mt.Gox後)、2018年底、2020年3月(COVID崩盤)、2022年中(Terra/Luna)和2022年底(FTX)。
- 籌碼轉移至長期持有者
底部階段的一個典型特徵是巨鯨錢包持續積累。在2022年熊市低點(約1.6萬美元),持有超過1000 BTC的錢包大量買入,成為反轉前兆。
- 時間週期規律
從歷史數據看,比特幣主要週期低點之間的時間間隔約為3.91年。2015年1月、2018年12月、2022年11月三個底部之間的間隔高度接近。從2022年11月的低點向後推算,下一個潛在週期低點落在2026年8月至9月附近。機構分析也指向類似的判斷:頂部在減半後約535天出現(2025年10月),底部預計在減半後約18-24個月,即2026年第三至第四季度,尤其是10月至11月。
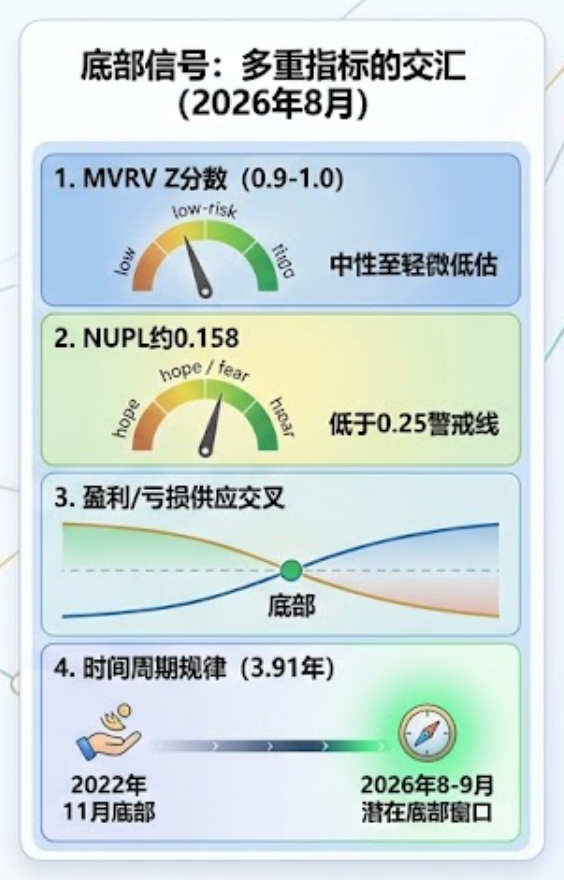
綜合底部判斷框架(2026年8月視角)
多個指標目前正呈現底部特徵的交匯:
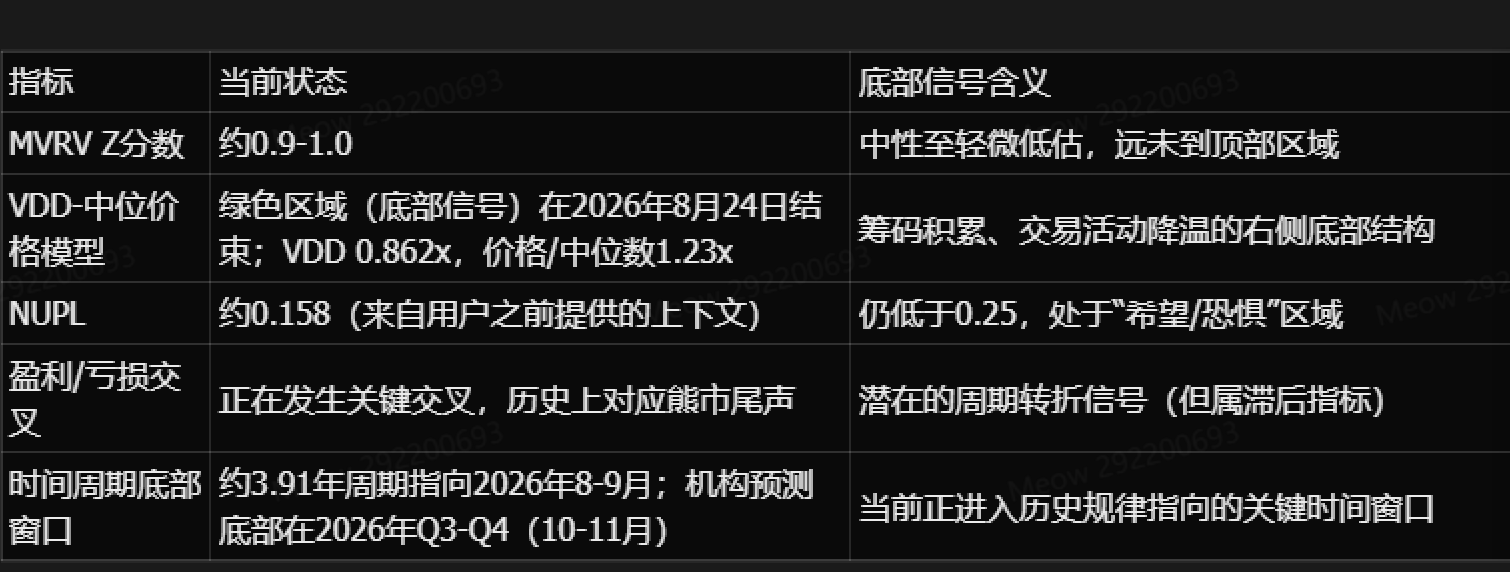
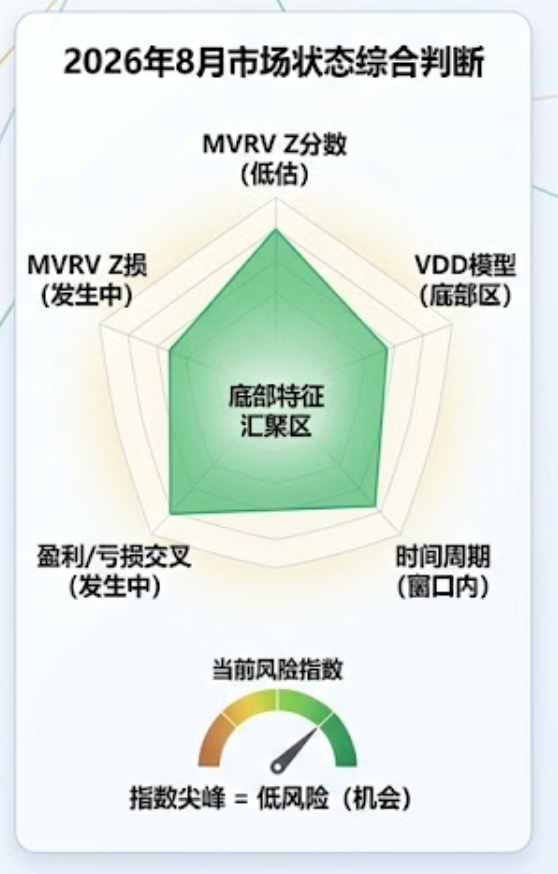
⚠️ 重要提醒:本輪週期的特殊性在於——傳統的鏈上估值指標在頂部已經失效,其底部訊號的可靠性同樣需要重新審視。ETF託管導致已實現市值被人為壓低,可能使MVRV和NUPL低估真實價值,從而延遲或弱化底部訊號。
常見問題(FAQ)
Q1:MVRV Z分數的安全閾值是多少?
歷史規律:Z分數高於6對應頂部過熱區,低於0甚至負值對應低估底部區,0-3之間處於中性至輕微低估區域。但本輪週期因機構託管導致數據扭曲,歷史閾值可能不再適用。
Q2:什麼是「盈利/虧損供應交叉」?為什麼它可能預示底部?
該指標追蹤每一枚比特幣的收購價與當前價格的對比——如果當前價格高於收購價,該枚幣處於「盈利狀態」,反之則為「虧損狀態」。在下跌週期後期,新近買入者普遍陷入虧損,而長期持有者仍保持盈利,兩者差距縮小直至比例趨於一致並發生交叉。這一交叉在2015年和2019年的週期底部均曾出現。
Q3:為什麼傳統鏈上指標在2025年頂部「集體啞火」?
核心原因是市場結構變化:ETF和機構託管模式下的比特幣,在購買後鏈上就從未移動過,因此不被已實現市值等指標記錄。數十億美元透過合規託管渠道持有,但鏈上指標看不見它們。同時散戶資金被Meme幣和VC代幣吸乾,未能形成觸發傳統頂部指標的狂熱交易。
Q4:當前市場處於週期的什麼位置?
截至2026年8月底,比特幣價格在75,000-81,000美元區間震盪。多個底部指標(MVRV Z約0.9-1.0、VDD綠色底部訊號、盈利/虧損交叉)正在匯聚,而3.91年週期規律指向2026年8-9月為潛在底部時間窗口。但需注意:歷史規律並非絕對,若宏觀經濟惡化或監管政策突變,單一指標訊號可能失效。
相關教學:
推薦閱讀:
推薦閱讀
看更多