穩定幣是什麼?USDT、USDC 與相關穩定幣條例
在加密市場裡,穩定幣是唯一的「現金」。它把美元代幣化,讓你可以區塊鏈上收付、交易、借貸與避險,而不必每次都把資金匯回銀行。USDT、USDC 是其中最知名的兩個名字,但它們背後的儲備、監管與風險,才是真正決定「穩不穩」的關鍵。
2025 年到 2026 年,穩定幣從幣圈工具變成金融監管的內核議題:歐盟 MiCA 結束過渡期、香港《穩定幣條例》發出第一批牌照、美國 GENIUS Act 進入實施階段。這篇文章用一般人看得懂的方式,拆解穩定幣的運作、USDT 與 USDC 的差異,以及 2026 年你該注意的監管變化。
重點摘要
• 穩定幣是錨定法幣(多為美元)的加密貨幣,發行方以現金、短期美債等資產作為儲備,目標是 1 枚代幣兌 1 美元。
• 2026 年 10 月穩定幣總市值突破 3,000 億美元,USDT 約 1,780 億、USDC 約 706 億,兩者合計超過八成。
• 穩定幣不是無風險:儲備質量、發行方信用、脫鉤、地址凍結與監管變化,都會影響你手上的 1 美元。
• 2026 年三大監管框架成形:歐盟 MiCA、香港《穩定幣條例》、美國 GENIUS Act;合規發行與否,直接影響可交易的地點與產品。
穩定幣是什麼?為什麼幣圈需要它?
穩定幣(stablecoin)是一種設計來維持固定價格的加密貨幣,最常見的是與美元 1:1 錨定。它的運作方式不複雜:發行方收到 1 美元,就在鏈上發行 1 枚代幣;用戶把代幣贖回時,發行方銷毀代幣並支付美元。儲備資產通常是現金、銀行存款、短期美國國債或附買回協議。
對幣圈來說,穩定幣解決了三個問題。第一,它是交易媒介:大多數交易所的交易對以 USDT 計價,進出場不必經過銀行。第二,它是避險工具:行情不好時,資金可以停在穩定幣,不必離開鏈上。第三,它是結算層:跨境支付、DeFi 借貸、RWA(真實世界資產)與鏈上基金,都需要一個價格穩定的計價單位。
但「錨定」是一種承諾,不是物理定律。穩定幣的價值來自發行方能否隨時、足額地把代幣換回美元。當儲備不足、託管銀行出事、或監管要求凍結資產時,1 美元也可以變成 0.87 美元,甚至更低。
穩定幣的四種類型:儲備決定風險
市面上數百種穩定幣,底層設計大致可以分成四類。類型不同,風險來源也完全不同。
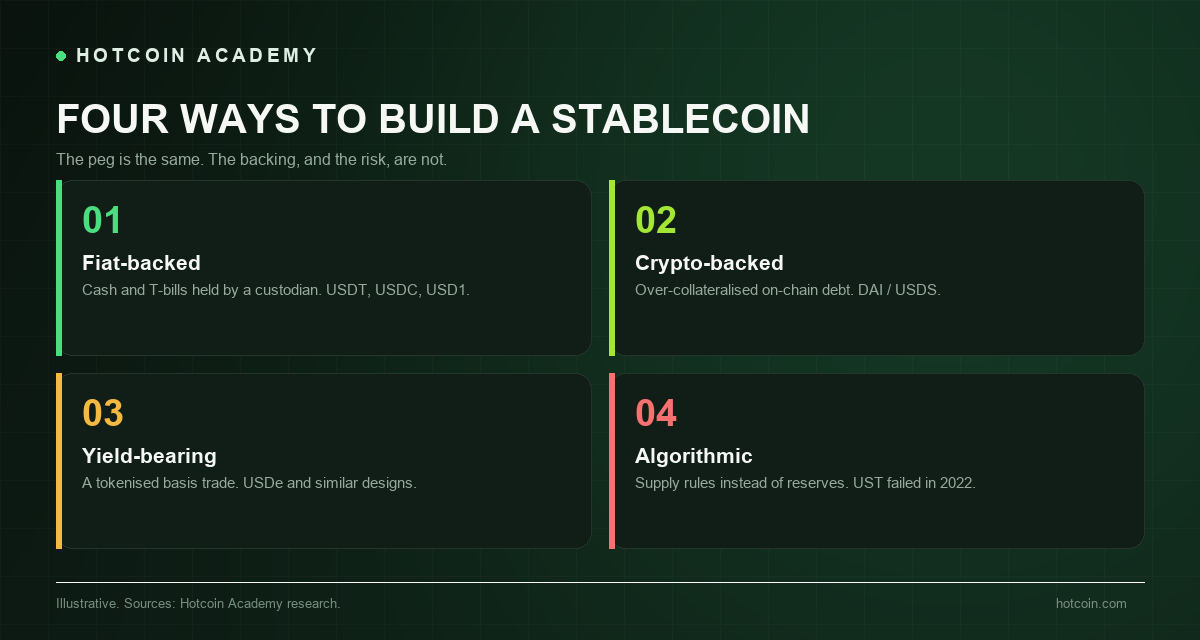
圖:四種穩定幣設計,從法幣儲備到算法調節。
| 類型 | 代表代幣 | 儲備方式 | 主要風險 |
|---|---|---|---|
| 法幣儲備型 | USDT、USDC、USD1、PYUSD | 現金、銀行存款、短期美債 | 託管與儲備透明度、發行方信用 |
| 加密資產超額抵押 | DAI/USDS | ETH、stETH、WBTC、USDC 等超額抵押 | 清算風險、抵押品波動、預言機 |
| 收益型/合成美元 | USDe 等 | 現貨與永續合約的基差交易、託管資產 | 資金費率反轉、託管與對手方風險 |
| 算法型 | UST(已崩潰) | 以算法調節供給,無足額儲備 | 死亡螺旋,2022年 UST 幾乎歸零 |
分類為簡化說明;同一代幣可能同時具備多種機制。
法幣儲備型是市場主流,也是監管最容易理解的設計。加密資產超額抵押型(如 DAI/USDS)把風險放在鏈上清算,透明但波動大。收益型穩定幣把「美元」與「收益」包在一起,收益來源通常是基差交易或借貸,行情反轉時可能同時面臨脫鉤與收益消失。算法型則已經被 2022 年的 UST 事件證明:沒有足額儲備的「穩定」,在擠兌面前非常脆弱。
USDT 與 USDC:市佔、儲備與透明度
USDT 由 Tether 發行,2014 年上線,註冊於英屬維京群島,是最早、流通量最大的穩定幣。它的優勢是流動性與交易所支持度:幾乎所有中心化交易所都有 USDT 交易對,特別是在新興市場與跨境支付場景。USDC 由 Circle 發行,2018 年推出,總倉位於美國,儲備以現金與 BlackRock 管理的貨幣市場基金為主,透明度與美國監管連結較強。
| 項目 | USDT(Tether) | USDC(Circle) |
|---|---|---|
| 推出時間 | 2014年 | 2018年 |
| 發行主體 | Tether Limited(英屬維京群島) | Circle(美國) |
| 儲備組成 | 現金、短期美債、附買回、少量其他資產 | 現金與短期美債,主要存放於 BlackRock 貨幣基金 |
| 信息披露 | 季度儲備證明(attestation) | 月度儲備報告、公開基金持倉 |
| 市值(2026年 11月) | 約 1,780 億美元 | 約 706億美元 |
| 主要優勢 | 流動性最深、交易對最多 | 合規性與透明度較高、DeFi 採用廣 |
| 主要風險 | 儲備透明度與發行方信用 | 美國監管與銀行體系風險 |
市值取自 CoinGecko,2026 年 11 月 4 日;儲備信息以發行方最新公告為準。
兩者都曾經脫鉤。2022 年 UST 崩潰時,USDT 一度跌到約 0.95 美元;2023 年 3 月矽谷銀行倒閉,Circle 約 33 億美元儲備卡在該行,USDC 一度跌到約 0.87 美元。兩次都在數日內回穩,但這說明「穩定」依賴的是儲備的可取得性,而不是品牌。
實務上,USDT 更像「交易用的美元」,USDC 更像「合規與 DeFi 用的美元」。要選哪一個,取決於你需要在哪裡交易、是否需要監管合規、以及你對發行方披露方式的信任程度。
穩定幣條例:2026 年三大監管框架
2026 年是穩定幣監管的分水嶺。過去「先發行、後補救」的時代結束,主要市場都創建了發牌、儲備、贖回與披露要求。
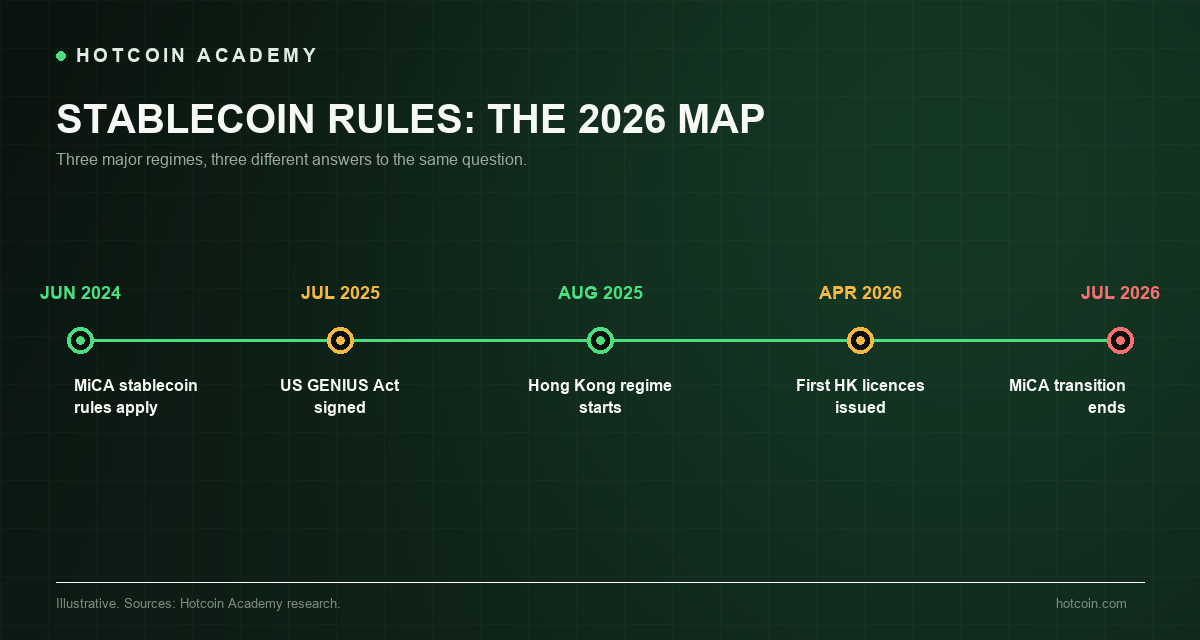
圖:2024 到 2026 年,三大市場的穩定幣監管時間軸。
歐盟:MiCA 的電子貨幣代幣(EMT)
MiCA 自 2024 年 6 月 30 日起適用穩定幣規則,將錨定單一法幣的代幣歸類為電子貨幣代幣(EMT),要求 1:1 儲備、按面額贖回、不得支付利息,並對「重要 EMT」加嚴資本與流動性要求。2026 年 7 月 1 日過渡期結束後,未取得授權的加密資產服務商不得再於歐盟提供服務;歐洲多個交易所也已限制或下架未合規的 USDT 交易對。
香港:《穩定幣條例》與首批牌照
香港《穩定幣條例》於 2025 年 8 月 1 日生效,任何在香港發行法幣參考穩定幣、或向香港公眾推廣相關產品的機構,都須向金管局取得牌照。2026 年 4 月 10 日,金管局發出首批牌照給 HSBC 與由渣打銀行、香港電訊、Animoca Brands 合組的 Anchorpoint Financial。Anchorpoint 的港元穩定幣 HKDAP 於 8 月起分階段推出;HSBC 則在 10 月於 PayMe 推出 RedCoin(RCHKD),主打 330 萬用戶與超過 10 萬家商戶的支付場景。
香港制度的重點是:儲備須由高質量流動資產支持、維持 1:1、可按面額贖回、不得付息,並接受金管局的持續監管。這讓穩定幣從「幣圈工具」變成受監管的支付基礎設施,也意味著未持牌的發行方難以在港合規展業。
美國:GENIUS Act 與 OCC 實施細則
美國的 GENIUS Act 於 2025 年 7 月 18 日簽署,創建「支付型穩定幣」的聯邦框架:發行方須為獲准的支付型穩定幣發行人,儲備須為現金、短期美債等高質量資產,維持 1:1,禁止向持有人支付利息或收益,並定期披露儲備與接受審計。OCC 在 2026 年 10 月完成實施細則,既有發行方須在 2027 年 1 月 18 日前完成相關申報。
| 市場 | 法規 | 內核要求 | 對用戶的影響 |
|---|---|---|---|
| 歐盟 | MiCA(EMT/ART) | 1:1 儲備、面額贖回、不得付息、重要代幣加嚴 | 合規交易對增加,未合規代幣被下架 |
| 香港 | 《穩定幣條例》 | 金管局發牌、高質量儲備、1:1 贖回、不得付息 | 合規發行方有限,支付場景先行 |
| 美國 | GENIUS Act | 聯邦/州特許、1:1 儲備、禁止付息、審計與披露 | 合規穩定幣與銀行體系進一步集成 |
各國細則仍在演變,實際適用請以當地監管機構公告為準。
穩定幣的風險:脫鉤、凍結與監管
穩定幣的風險可以分成「幣本身」與「使用場景」兩層。幣本身的風險來自儲備與發行方;使用場景的風險來自交易所、錢包、DeFi 合約與監管。
• 脫鉤風險:儲備不足、託管銀行倒閉、市場擠兌,都會讓價格短暫或永久低於 1 美元。UST 是最極端的案例。
• 發行方信用:儲備是否真實、是否被挪用、是否有足夠流動性應付贖回,決定了穩定幣的「最後防線」。
• 凍結與黑名單:合規穩定幣可以依執法或制裁要求凍結地址。這代表你的資產不是完全無許可的。
• 監管風險:某個市場下架、某個代幣被認定為證券、或發行方失去牌照,都可能影響可交易性與價格。
• 智能合約風險:在 DeFi 中使用穩定幣,還要承擔借貸協議、橋接與流動性池的合約風險。
還有一個常被忽略的風險:收益。GENIUS Act 與 MiCA 都禁止發行方直接向持有人支付利息,但市場上仍有「穩定幣收益」產品。這些收益通常來自借貸、基差交易或再抵押,不是穩定幣本身內置的。追求收益時,你承擔的是額外的對手方與策略風險。
怎麼選、怎麼用穩定幣?
選擇穩定幣時,先問三個問題:我要在哪裡用?發行方是否受監管?儲備是否透明?如果只是交易所交易,流動性與交易對是首要考量;如果是長期停放或跨境支付,合規與贖回能力更重要。
• 看儲備披露:是否有定期報告、是否由獨立機構查核、儲備是否為現金與短期美債。
• 看監管狀態:發行方是否取得當地牌照,是否遵守 1:1 贖回與不得付息等要求。
• 看鏈上流動性:同一種穩定幣在不同鏈上的深度不同,跨鏈橋接會增加風險。
• 分散發行方:不要把全部資金放在單一穩定幣,尤其是長期停放的大額資金。
• 保留贖回路徑:確認你能透過合規交易所或發行方把穩定幣換回法幣,而不只是在鏈上轉手。
使用時,盡量選擇受監管的交易所與錢包,避免把穩定幣長期放在不知名的 DeFi 合約裡。若需要收益,先看清楚收益來源與最壞情況,不要把「穩定幣」與「保本」畫上等號。
2026 現況:3,000 億美元之後
2026 年 10 月,穩定幣總市值突破 3,000 億美元。這個數字背後有兩個趨勢:一是穩定幣從交易工具走向支付與結算,二是監管把發行方推向銀行與大型金融機構。HSBC 的 RedCoin、渣打支持的 HKDAP、以及 World Liberty 取得 OCC 有條件信託銀行特許,都說明穩定幣正在「傳統金融化」。
對一般用戶來說,這代表更清楚的規則與更好的消費者保護,但也代表更少的匿名性與更高的合規門檻。未來的穩定幣市場,可能不是「誰的市值最大」,而是「誰能在最多市場合規流通」。
常見誤區
• 「穩定幣等於現金」:穩定幣是發行方的負債,不是存款保險保障的現金。
• 「1 美元錨定不會破」:USDC 曾跌到 0.87、USDT 曾跌到 0.95,極端情況下可能無法回復。
• 「市值大就安全」:市值只代表流通量,不代表儲備質量或贖回能力。
• 「穩定幣收益是無風險利率」:收益來自借貸、基差或再抵押,背後有策略與對手方風險。
常見問題
穩定幣真的穩定嗎? 在正常市場條件下,合規穩定幣通常能維持接近 1 美元;但遇到擠兌、託管銀行倒閉或儲備疑慮時,仍可能短暫脫鉤。穩定幣的「穩定」是發行方的承諾與儲備支撐,不是保證。
USDT 和 USDC 哪個比較安全? 兩者都有大型儲備與市場驗證,但風險側重不同。USDC 的美國監管與披露較透明;USDT 的流動性與交易對更廣。與其選邊,不如依用途分散,並確認發行方最新儲備報告。
穩定幣會生利息嗎? 合規框架(MiCA、GENIUS Act、香港條例)普遍禁止發行方直接向持有人付息。市面上看到的收益,多來自借貸、基差交易或第三方理財產品,屬於額外風險,不是穩定幣的內置功能。
香港的穩定幣條例管什麼? 《穩定幣條例》自 2025 年 8 月 1 日生效,規定在香港發行法幣參考穩定幣或向香港公眾推廣,須向金管局領牌,並符合儲備、贖回、披露與 AML 要求。2026 年 4 月已發出首批牌照。
穩定幣脫鉤時該怎麼辦? 先確認是短暫流動性問題還是儲備問題。若是市場恐慌,通常數日內回穩;若是儲備不足或發行方信用事件,應優先降低曝險,避免在流動性最差時被迫賣出。
結語
穩定幣是加密市場的美元層,也是傳統金融與鏈上經濟的交會點。它讓交易與支付更有效率,但把「美元」代幣化並不代表風險消失,只是把風險從價格波動轉移到儲備、託管與監管。
2026 年的監管框架已經把遊戲規則寫清楚:1:1 儲備、面額贖回、不得付息、定期披露。對用戶而言,選擇合規、透明、可贖回的穩定幣,比追逐短暫的收益更重要。想追蹤 USDT、USDC 的最新市值與價格,可以參考 Hotcoin 的穩定幣行情頁。
風險提示:本文僅供教育與信息參考,不構成投資建議。穩定幣可能因儲備、託管、監管或市場流動性問題而脫鉤,投資人可能損失部分或全部本金。請自行評估風險。
推薦閱讀
看更多